
CoreWeave, firma wynajmująca moc obliczeniową potrzebną sztucznej inteligencji, jest winna wierzycielom już 47 mld dolarów i nadal się zadłuża. Jej sytuacja pokazuje, jak kruche mogą być finansowe fundamenty całego boomu na AI.
Pośrednik między Nvidią a gigantami AI
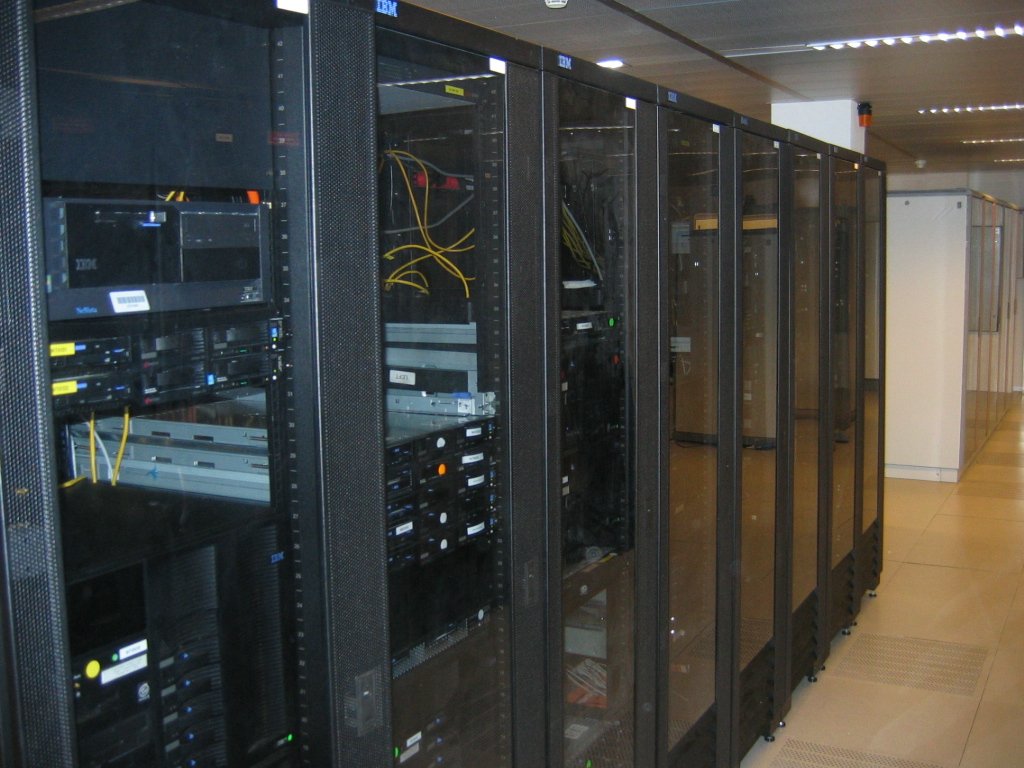
CoreWeave to tzw. neocloud, czyli firma, która kupuje układy Nvidii, instaluje je w centrach danych i wynajmuje ich moc największym graczom, takim jak OpenAI czy Anthropic. Dzięki temu ani producent chipów, ani twórcy modeli nie muszą sami budować kosztownej infrastruktury. Ryzyko przejmuje pośrednik. Spółka podaje, że ma 52 centra danych na świecie, od Teksasu po Szkocję, ale wiele z nich dopiero powstaje.
Powiązania są ścisłe. Nvidia ma około 11 proc. udziałów w CoreWeave, a w ramach osobnej umowy o wartości 6,3 mld dolarów zobowiązała się wykupić moc, której CoreWeave nie sprzeda. Inwestuje też w klientów spółki. Pieniądze krążą więc w kółko: od Nvidii do firm AI, stamtąd do CoreWeave, a potem z powrotem do Nvidii, gdy CoreWeave kupuje chipy.
Dług pod zastaw procesorów
Spółka zaciągnęła zobowiązania na 47 mld dolarów. Latem miała ich około 35 mld. Ponad 10 mld dolarów trzeba spłacić w przyszłym roku, a odsetki mają przekroczyć miliard dolarów kwartalnie. W ostatnim kwartale firma straciła 709 mln dolarów przy przychodach 3,6 mld.
Znaczną część finansowania stanowi dług zabezpieczony procesorami graficznymi (GPU) i podpisanymi kontraktami z klientami. W ten sposób firma pożyczyła blisko 25 mld dolarów. Pierwsza taka pożyczka z 2024 roku kosztowała 15 proc. w skali roku, a przy późniejszych oprocentowanie spadło do 9 proc. W marcu CoreWeave sprzedała instytucjom, w tym towarzystwom ubezpieczeniowym i funduszom emerytalnym, obligacje o wartości 8,5 mld dolarów z ratingiem inwestycyjnym.
Drugi filar to niezabezpieczone obligacje senior notes. Nie ma do nich konkretnego składnika majątku, który wierzyciel mógłby przejąć. Problem w tym, że poza chipami spółka ma niewiele aktywów, a wiele budynków tylko dzierżawi.
Skąd niepokój analityków
Pierwsza wątpliwość dotyczy wartości zastawu. Chipy tracą na wartości szybciej niż nieruchomości. CoreWeave zakłada okres około sześciu lat, ale część obserwatorów rynku uważa, że może on być znacznie krótszy. Jordan Chaflin z CreditSights jest bardziej optymistyczny: wskazuje na duży popyt, także na używane układy, oraz na długoterminowe kontrakty klientów.
Druga wątpliwość to źródło gotówki. Brian Hopkins z Forrestera zwraca uwagę, że mniej więcej dwie trzecie pieniędzy wygenerowanych przez firmę to przedpłaty klientów, a nie zysk z wykonanych usług. Chaflin przyznaje zaś, że etap budowy infrastruktury jest dla spółki „naprawdę bolesny” pod względem wolnych przepływów pieniężnych. Spółka odpowiada, że ma 132,5 mld dolarów zobowiązań kontraktowych od czołowych laboratoriów AI i firm oraz 1,7 GW aktywnej mocy.
Trzecia to kondycja samych klientów. OpenAI i Anthropic przynoszą duże straty i płacą za moc dzięki pożyczkom oraz wsparciu m.in. Nvidii. Według najnowszych doniesień, cytowanych przez autorów źródłowego tekstu, Nvidia po odejściu Jensena Huanga ze stanowiska szefa może ograniczyć rolę „banku centralnego AI”. Dochodzą do tego lokalne spory o pozwolenia na budowę centrów danych. Jak tłumaczy Hopkins, odsetki trzeba płacić niezależnie od tego, czy obiekt ruszy na czas, a przychody pojawiają się dopiero po oddaniu mocy.
Co to znaczy dla czytelnika w Polsce
CoreWeave nie jest firmą, z której usług korzysta przeciętny użytkownik. W omawianym tekście nie ma też mowy o jej inwestycjach w Polsce ani w Unii Europejskiej, poza obiektami w Szkocji. Zasada działania tego modelu dotyczy jednak całej branży: usługi AI, z których korzystamy na co dzień, opierają się na infrastrukturze finansowanej w dużej mierze długiem i wzajemnymi powiązaniami kilku koncernów.
Jeśli któryś z ogniw zawiedzie, skutki mogą wykroczyć poza giełdę technologiczną. Dług CoreWeave trafił bowiem także do funduszy emerytalnych i ubezpieczycieli. Nie wiadomo, czy są wśród nich instytucje związane z Polską, ale to przykład tego, jak ryzyko z rynku AI może przenikać do zwykłych portfeli oszczędnościowych.
Źródło: The Guardian – „‘Little room for error’: what a debt-laden cloud computing company says about the AI boom”